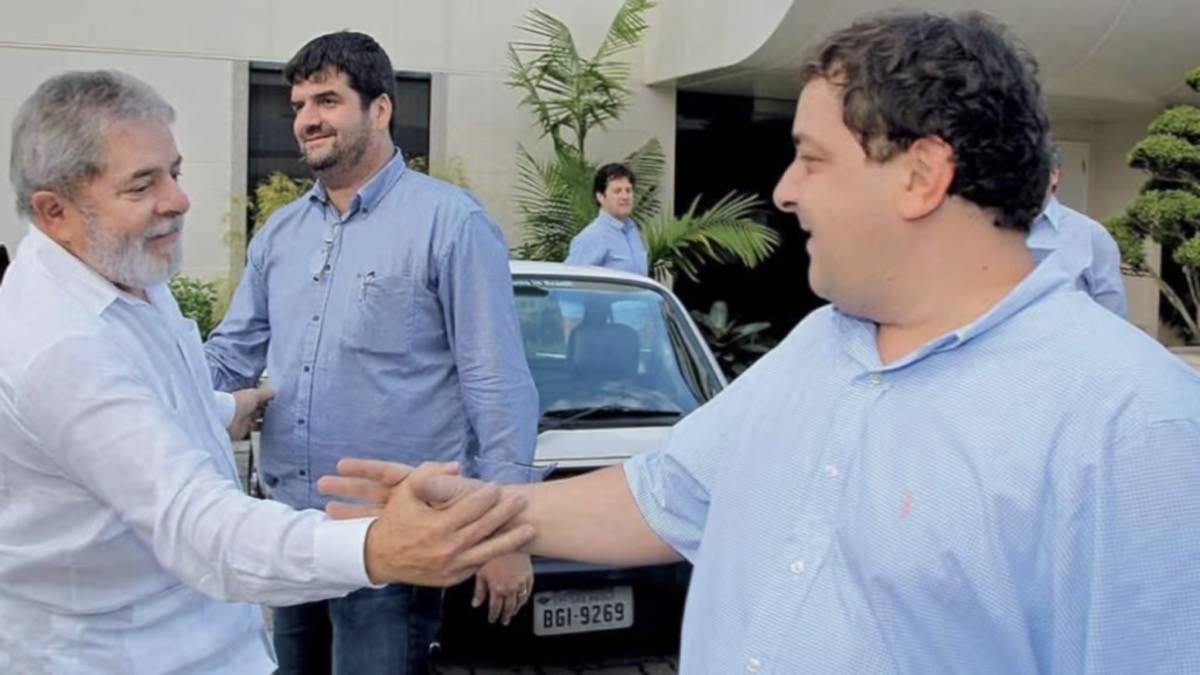
A decisão favorável foi tomada na terça-feira da semana passada.
Origem da autuação
A multa foi aplicada durante investigações da Operação Lava Jato. O processo envolvia pagamentos considerados “sem causa” feitos pela G4 à empresa Flexbr Tecnologia Ltda., que era comandada por Marcos Claudio Lula da Silva, irmão de Lulinha.
Receba no WhatsApp as principais noticias do diaEntre no grupo do ContraFatos e acompanhe os destaques em primeira mao.
Entrar no grupo Segundo a Receita, 12 notas fiscais teriam sido emitidas de forma supostamente falsa para justificar transferências financeiras entre as empresas.
Na época, a Polícia Federal investigou as transações da G4 e da FlexBR. O delegado Dante Pegoraro Lemos apontou indícios de que o Instituto Lula teria superfaturado contratos de prestação de serviços firmados com empresas dos filhos do presidente.
Lulinha prestou serviços ao Instituto Lula, incluindo criação de site, desenvolvimento do “Memorial da Democracia” e portal de políticas públicas. Parte dos recursos desses contratos, segundo a PF, teria origem em repasses da Odebrecht.
Argumentos da Receita
Ao aplicar a multa, a Receita destacou inconsistências na relação comercial entre G4 e FlexBR, como:
- Ausência de contrato formal;
- Divergências na descrição dos serviços;
- Suposta inexistência de estrutura operacional da FlexBR;
- Emissão sequencial de notas fiscais;
- Vínculo familiar entre os sócios.
Para o órgão, esses elementos indicariam possível fraude para reduzir tributação.
Entendimento do Carf
Por unanimidade entre os quatro conselheiros, o Carf concluiu que a Receita não conseguiu comprovar que os serviços de digitalização de imagens não foram efetivamente prestados.
O colegiado seguiu o voto do conselheiro Heldo Jorge dos Santos Pereira Junior.
“Se o ‘modus operandi’ foi engendrado para ‘escapar à tributação na pessoa física’, como concluir tratar-se de pagamentos sem causa? A resposta, para tanto, seria considerar que tais pagamentos eram, de fato, uma contraprestação por serviços pessoais, prestados presencialmente, com remuneração fixa e mensal e por pessoa de estreito relacionamento dos sócios, ou, pelo menos, de um deles (o irmão)”, declarou.
“Essa conclusão parece-me a mais plausível e também justificaria o pagamento por um trabalho com exclusividade como apontado (notas fiscais sequenciais)”, acrescentou o conselheiro.
Com a decisão, a multa de R$ 326 mil foi anulada.